
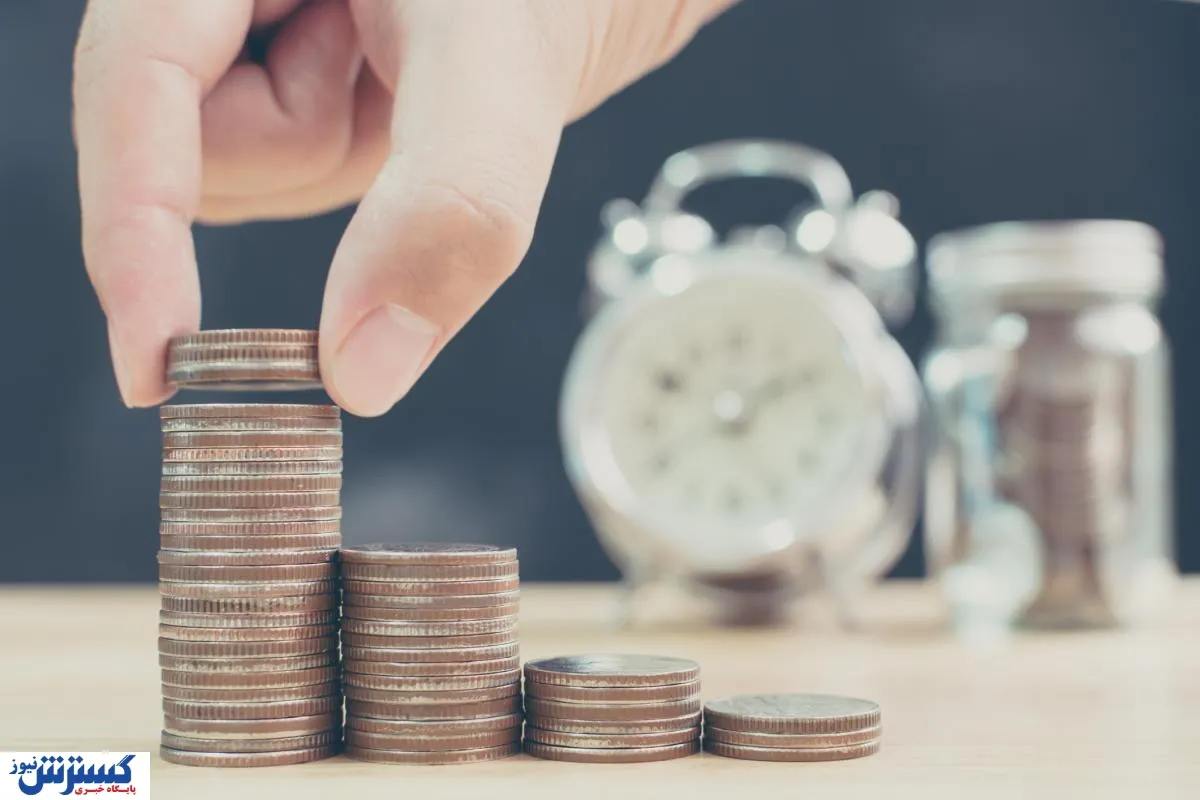
مدیریت هوشمندانه حقوق برای آینده مالی امن خانواده ضروری است. با برنامهریزی نحوه پسانداز و سرمایهگذاری، میتوانید برای اهداف کوتاهمدت و بلندمدت خود آماده باشید. در این راهنما، چهارده نکته کلیدی برای سرمایهگذاری مؤثر حقوق را بررسی میکنیم تا به مرور زمان ثروت بسازید.
گامهای کلیدی برای سرمایهگذاری هوشمندانه حقوق
۱. تعریف اهداف مالی روشن
قبل از شروع سرمایهگذاری، اهداف مالی خود را مشخص کنید. این اهداف میتوانند کوتاهمدت (مثل تعطیلات یا خرید خودرو)، میانمدت یا بلندمدت (مثل بازنشستگی) باشند. تعیین اهداف با زمانبندی مشخص به شما کمک میکند متمرکز و باانگیزه بمانید.
۲. ایجاد بودجه
برای ردیابی درآمد و هزینه ها و برای اینکه بدانید پولتان کجا خرج میشود ایجاد بودجه نیاز است و کمک میکند به طور منظم پسانداز و سرمایهگذاری کنید. یک بودجه منظم تضمین میکند که همیشه مبلغی برای اهداف مالی کنار بگذارید.

همچنین بخوانید:سواد مالی چیست و چرا خانوادهها به آن نیاز دارند؟
۳. ایجاد صندوق اضطراری
اولین سرمایهگذاری شما باید صندوق اضطراری باشد — پساندازی در دسترس برای هزینههای غیرمنتظره. هدف، ذخیره ۳ تا ۱۲ ماه هزینههای زندگی (بسته به سطح راحتی مالیتان) است. این صندوق آرامش خاطر و پایهای محکم فراهم میکند.
۴. مدیریت هوشمندانه بدهی
از بدهیهای با بهره بالا (مثل بدهی کارت اعتباری یا وام شخصی) اجتناب کنید، زیرا ثروت شما را از بین میبرند. تمرکز کنید روی تسویه این بدهیها، در حالی که بدهیهای مولد (مثل وام مسکن که به ایجاد دارایی کمک میکند) را حفظ کنید.
۵. اتوماتیک کردن سرمایهگذاریها
انتقال خودکار تنظیم کنید تا بخشی از حقوق هر ماه مستقیماً به سرمایهگذاریها برود. این کار وسوسه خرج کردن را از بین میبرد و سرمایهگذاری را به بخشی طبیعی از روتین مالیتان تبدیل میکند.
۶. شرکت در طرحهای بازنشستگی کارفرما
اگر کارفرما طرح بازنشستگی مثل صندوق بازنشستگی (PF) یا طرح ملی بازنشستگی (NPS) ارائه میدهد، حداکثر استفاده را ببرید. کمکهای کارفرما معاف از مالیات است و مزایای بلندمدت زیادی دارد. بهینهسازی این کمکها به ساخت صندوق بازنشستگی قوی کمک میکند.
۷. دریافت بیمه سلامت کافی
اطمینان حاصل کنید که خود و خانوادهتان بیمه سلامت کافی دارید. حتی اگر شرکت پوشش میدهد، داشتن بیمه شخصی به عنوان پشتیبان عاقلانه است. بیمه سلامت در مواقع اضطراری پزشکی از نظر مالی محافظت میکند.
۸. سرمایهگذاری از طریق طرحهای سرمایهگذاری منظم (SIP)

اگر نوسان بازار نگرانکننده است، طرح سرمایهگذاری منظم (SIP) در صندوقهای مشترک را در نظر بگیرید. SIP به شما اجازه میدهد مبلغ ثابت را به طور منظم سرمایهگذاری کنید، میانگین قیمت خرید را پایین بیاورید و تأثیر نوسانات را کاهش دهید. SIP برای ساخت ثروت بلندمدت ایدهآل است.
۹. تنوعبخشی به پرتفوی سرمایهگذاری
فقط به سهام اکتفا نکنید؛ پرتفوی را با اوراق قرضه، کالاها (مثل طلا) و سایر کلاسهای دارایی متنوع کنید. سبد سرمایهگذاری متعادل ریسک را کاهش میدهد و بازدهی را در بلندمدت بهبود میبخشد.
۱۰. بررسی و تعدیل مجدد منظم پرتفوی
هر ۶ تا ۱۲ ماه پرتفوی را بررسی کنید تا عملکرد را ارزیابی و تنظیمات لازم را انجام دهید. تعدیل مجدد (Rebalancing) کمک میکند سرمایهگذاریها با اهداف شما همراستا بماند و داراییهای ضعیف را حذف کند.
۱۱. دریافت بیمه عمر برای افراد وابسته
اگر افراد وابسته یا وامهای بزرگ دارید، بیمه عمر مدتدار (Term Insurance) را در نظر بگیرید. این بیمه مقرونبهصرفه است و تضمین میکند خانواده در شرایط غیرمنتظره از نظر مالی امن بماند.
۱۲. آموزش مداوم در زمینه سرمایهگذاری

سرمایهگذاری یک مسیر یادگیری مداوم است. خود را در مورد استراتژیهای سرمایهگذاری آموزش دهید و از اشتباهات نترسید. اشتباهات بخشی از فرآیند یادگیری هستند و شما را به سرمایهگذار بهتری تبدیل میکنند.
۱۳. برنامهریزی برای مالیات
درک تأثیرات مالیاتی بر سرمایهگذاریها به شما کمک میکند بازدهی را به حداکثر برسانید. برخی معافیتهای مالیاتی مفید هستند، در حالی که برخی دیگر ممکن است بازدهی را تحت تأثیر قرار دهند. از مزایای مالیاتی برای بهبود نتیجه سرمایهگذاری استفاده کنید.
۱۴. تعهد به اهداف بلندمدت
سرمایهگذاری سفری بلندمدت است؛ متعهد بمانید و از تصمیمات کوتاهمدت دوری کنید. با تمرکز روی اهداف، به تدریج پرتفوی سالمی میسازید و به ثبات مالی میرسید.
در نهایت،با پایبندی به این نکات کلیدی، حقوق خود را به گونهای سرمایهگذاری میکنید که آیندهای امن و پررونق مالی برایتان به ارمغان بیاورد.
دیدگاهها
ارسال نظر